Mutuelle et traitements minceur : le forfait utile pour éviter les fausses économies
Choisir une mutuelle pour des traitements minceur ne consiste pas à sélectionner une simple garantie « bien-être ». Consultations, bilans, médicaments prescrits et éventuelle hospitalisation relèvent de règles différentes. La prise en charge dépend du professionnel consulté, de la prescription et des limites prévues au contrat. L’objectif est de couvrir les soins réellement envisagés sans payer une cotisation disproportionnée.
Faire la différence entre soins médicaux et accompagnements minceur
Une complémentaire santé intervient généralement après l’Assurance Maladie, lorsque l’acte s’inscrit dans son parcours de remboursement. Une consultation chez un médecin nutritionniste, formé à la nutrition, peut ainsi être remboursée sur la base du tarif de convention. Pour une consultation médicale, l’Assurance Maladie prend souvent en charge 70 % de cette base. La mutuelle peut alors couvrir tout ou partie du ticket modérateur, soit les 30 % restants, selon le niveau de garantie souscrit.
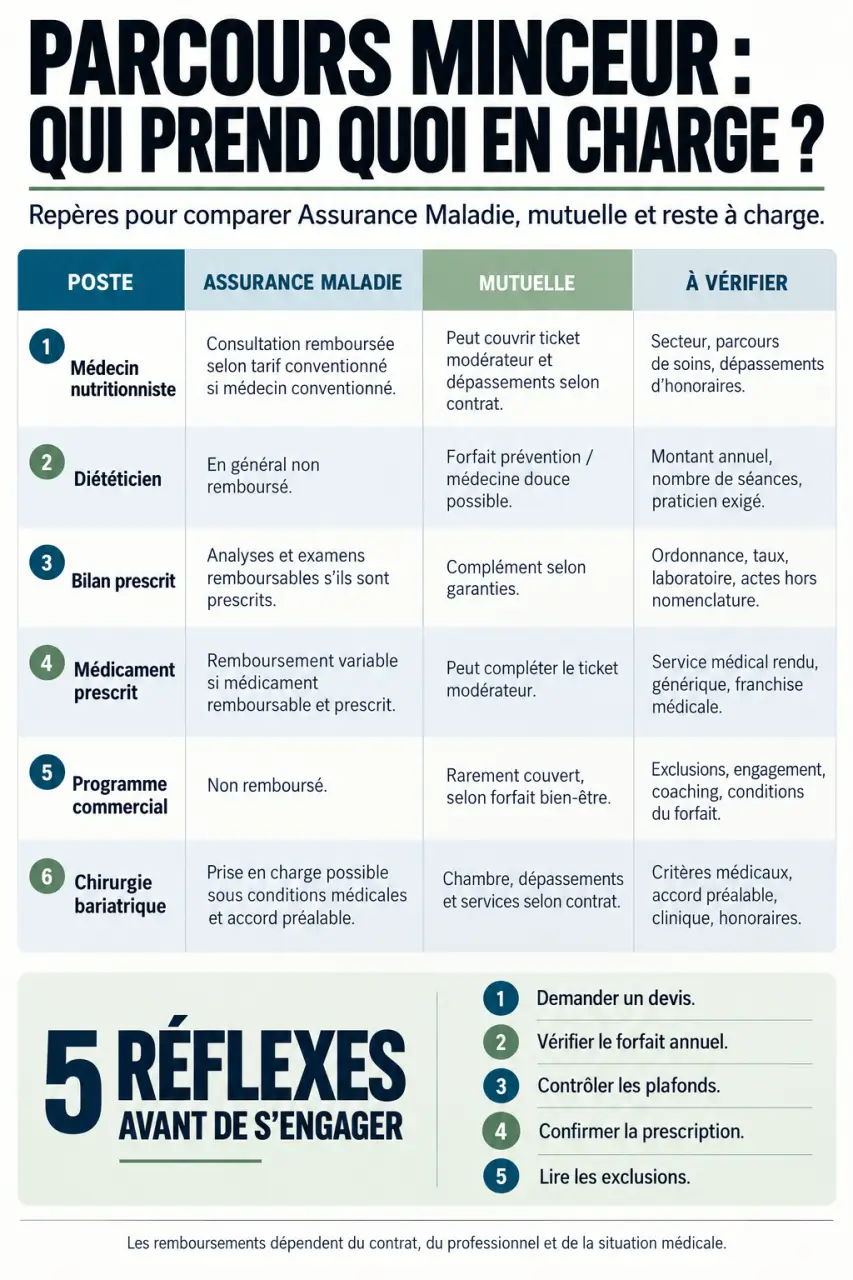
Le diététicien n’est pas médecin. Ses consultations sont donc souvent absentes du remboursement obligatoire. Certaines mutuelles proposent toutefois un forfait diététique, sous la forme d’un montant annuel, d’un nombre de séances ou d’une enveloppe par consultation. Le mot « nutritionniste » ne suffit pas à déterminer le remboursement : vérifiez le statut du praticien avant de prendre rendez-vous. La règle applicable peut changer selon qu’il s’agit d’un médecin nutritionniste ou d’un professionnel non médical.
| Type de dépense | Prise en charge possible | Point à contrôler |
|---|---|---|
| Consultation médicale nutritionnelle | Assurance Maladie puis mutuelle | Base de remboursement et dépassements |
| Consultation de diététicien | Forfait de la mutuelle, s’il existe | Montant par séance et plafond annuel |
| Bilans et analyses prescrits | Selon l’acte et les garanties courantes | Prescription et reste à charge |
| Médicament prescrit pour la perte de poids | Selon les règles applicables au médicament et au contrat | Prescription, niveau de remboursement et exclusion éventuelle |
| Programme commercial, coaching ou compléments | Souvent exclu | Exclusions explicites du contrat |
Cette distinction permet aussi de séparer les soins prescrits des produits minceur non médicalisés. Une facture de programme ou de complément alimentaire ne répond pas nécessairement aux mêmes règles qu’un acte médical ou qu’un médicament prescrit. Consultez les conditions générales avant de vous engager.
Lire les garanties comme un parcours de soins
Un tableau de garanties se lit plus facilement en suivant votre chronologie de soins qu’en recherchant une ligne intitulée « minceur ». Avant de souscrire, listez les dépenses prévues : consultations répétées, bilan métabolique, suivi psychologique, activité physique adaptée ou avis d’un spécialiste. Pour approfondir les mécanismes de remboursement et les garanties santé, le site blog-mutuelle-sante.com peut compléter cette lecture.
Une même dépense peut être traitée différemment selon qu’elle est prescrite, réalisée par un médecin, effectuée dans un réseau partenaire ou rattachée à un forfait spécifique. Cette lecture évite de confondre un forfait attractif avec une garantie réellement utilisable. Demandez notamment si une facture nominative, une prescription ou un code d’acte est nécessaire pour déclencher le remboursement.
Vérifiez également les conditions d’utilisation du forfait : professionnels agréés, pièces justificatives, période de renouvellement et éventuelle obligation de passer par un réseau de soins. Le tiers payant peut limiter l’avance de frais, mais il ne signifie pas que la dépense sera intégralement couverte.
Comparer forfaits, pourcentages et plafonds sans se tromper
Les garanties exprimées en pourcentage, par exemple 100 %, 150 % ou 200 % de la base de remboursement, concernent surtout les actes médicaux. À 100 %, la prise en charge totale ne dépasse généralement pas la base retenue. Les dépassements d’honoraires restent donc à votre charge. Une couverture à 150 % ou 200 % peut mieux les absorber, dans la limite du tarif facturé et des règles du contrat.
Pour les consultations diététiques, un forfait en euros est souvent plus lisible. Ne vous arrêtez pas au montant affiché. Regardez s’il s’applique par séance ou par an, son plafond, sa date de renouvellement et les praticiens admis. Un forfait élevé mais limité à quelques actes ou soumis à un délai de carence peut répondre imparfaitement à un suivi régulier.
- Calculez le nombre de consultations envisagées sur douze mois.
- Multipliez ce nombre par le tarif habituel du professionnel choisi.
- Déduisez le forfait réellement utilisable, puis comparez le reste à charge au surcoût annuel de cotisation.
- Vérifiez le délai de carence, car une garantie inactive pendant plusieurs mois ne répond pas à un besoin immédiat.
La fréquence des soins compte autant que le montant unitaire. Un forfait modéré peut suffire pour quelques rendez-vous. À l’inverse, un suivi nutritionnel régulier justifie une comparaison plus précise entre le plafond annuel et les dépenses prévisibles.
Anticiper l’hospitalisation et la chirurgie bariatrique
En cas d’obésité nécessitant une chirurgie bariatrique, la mutuelle doit être évaluée au-delà des consultations nutritionnelles. Examinez l’hospitalisation, le forfait journalier, la chambre individuelle, les honoraires du chirurgien et de l’anesthésiste, ainsi que les dépassements d’honoraires. Un niveau supérieur à 100 % de la base de remboursement peut être utile lorsque les praticiens facturent au-delà du tarif conventionné.
Le suivi préopératoire et postopératoire compte aussi dans le budget. Consultations médicales, accompagnement nutritionnel, soutien psychologique et rééducation peuvent entraîner des dépenses répétées. Le contrat doit donc être étudié sur l’ensemble du parcours, et pas uniquement sur le jour de l’intervention.
Le tiers payant limite l’avance de frais, mais ne garantit pas l’absence de reste à charge. Vérifiez aussi l’existence d’un réseau de soins partenaire, qui peut négocier certains tarifs ou améliorer un forfait selon les conditions prévues. Demandez les modalités précises avant l’hospitalisation, notamment pour les honoraires et la chambre individuelle.
Choisir une cotisation proportionnée et un contrat lisible
La formule la plus couvrante n’est pas automatiquement la plus adaptée. Pour un suivi ponctuel, un forfait diététique modéré et de bonnes garanties de soins courants peuvent suffire. Pour des consultations fréquentes, des spécialistes pratiquant des dépassements ou un projet d’intervention, une protection renforcée devient plus cohérente.
Avant de signer, relisez les exclusions concernant les médicaments, les injections, les produits non médicalisés, les programmes de perte de poids et les médecines douces. Contrôlez également la date d’effet, les justificatifs demandés, les plafonds annuels et les conditions de renouvellement. Une garantie inscrite au contrat peut rester limitée si elle ne s’applique qu’à certains professionnels ou actes.
Examinez enfin les conditions de résiliation et la possibilité d’ajuster les garanties à la date anniversaire. Votre besoin peut évoluer entre une phase de suivi nutritionnel, un parcours préopératoire et une période postopératoire. Une mutuelle adaptée est d’abord celle dont les plafonds, les exclusions et les remboursements correspondent à votre parcours réel, au lieu d’augmenter la cotisation pour des garanties peu utilisées.